11家AI云基础设施公司中有9家较高点腰斩
by
核心判断。 AI基建这笔交易已经分化成几层:开支票的公司仍在高点附近,靠融资替他们建设的公司已经腰斩甚至更惨。这正是2000年电信周期的形态,而下一步取决于合同和融资,不取决于情绪。
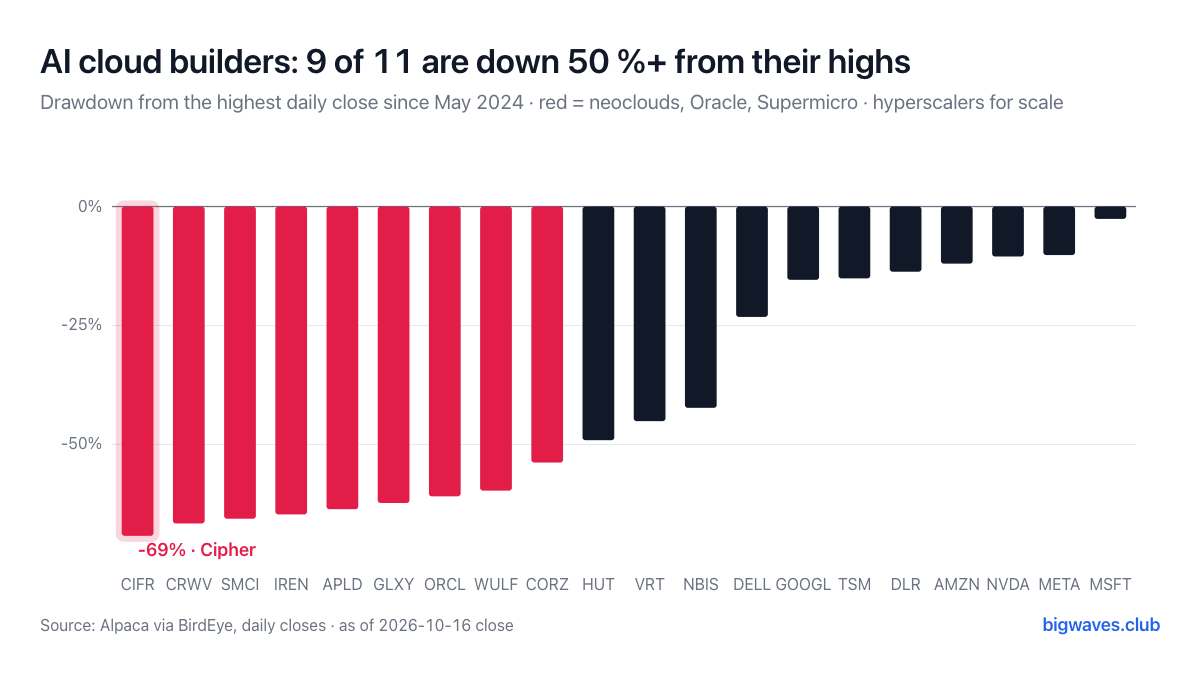 图注:每家公司距其2024年5月以来最高每日收盘价的距离。红色柱是较峰值下跌50%以上的"建设者":新型云厂商加上Oracle和Supermicro。右侧的超大规模云厂商和芯片龙头用作对照。
为什么
- 11家建设者中有9家跌幅超过50%。 Cipher下跌69%,CoreWeave下跌67%,Supermicro下跌66%,IREN下跌65%,Applied Digital下跌64%,Galaxy下跌62%,Oracle下跌61%,TeraWulf下跌60%,Core Scientific下跌54%。Hut 8下跌49%,Nebius下跌42%,刚好没过线。来源:Alpaca每日收盘(经BirdEye),截至10月16日收盘。
- 买方没有。 微软距10月13日创下的新高只有2.6%。Meta下跌10%,英伟达下跌10.5%,亚马逊下跌12%,Alphabet下跌15%,台积电下跌15%。
- 顶部日期是同一天。 Nebius、Cipher、TeraWulf和Core Scientific都在2026年6月18日见顶,Hut 8、Applied Digital和Vertiv也在前后一周内。这是同一笔交易在平仓,不是个别公司的消息。CoreWeave和Oracle是例外,它们在2025年年中见顶,之后是更长的阴跌。
- 上周是加速段。 建设者五个交易日下跌12%到34%:Cipher下跌34%,CoreWeave下跌25%,Nebius下跌25%,Supermicro下跌24%,Applied Digital下跌24%,戴尔下跌23%。超大规模云厂商下跌1%到5%。
- 年初至今把这群公司分成两半。 戴尔今年上涨259%,Nebius上涨98%,Hut 8上涨48%,因为它们的起点很低。CoreWeave今年下跌14%,Oracle下跌34%,Cipher下跌39%。
我们的预期
- 基准情形(到年底): 10月底的财报会上没有超大规模云厂商下调2027年资本开支指引,建设者大幅反弹但高点逐级下移。它们的股票现在是融资问题,也就是债务驱动的建设如何在5.1%的美债收益率下再融资,而不是需求问题。有效信号:某家新型云厂商以非困境条件发行新债或新股,且板块周收盘站回10月9日的水平之上。
- 替代情形: 某家超大规模云厂商削减2027年资本开支,或某份新型云合同被重新谈判。那就是2001年的路径:建设者较峰值下跌80%到90%,设备层(戴尔、Vertiv)补跌,超大规模云厂商最终也参与下跌。信号:10月最后一周微软、Alphabet、Meta或亚马逊的电话会上出现任何资本开支指引下调。
什么会改变我们的看法
- 财报电话会。 如果资本开支指引继续上调而建设者仍在下跌,问题就在它们的资产负债表而不是需求。这对它们更糟而不是更好,即使没有削减,也支持替代情形。
- 利率。 建设者是整条链条中对利率最敏感的名字,靠高收益债和GPU抵押贷款融资。10年期收益率回到4.75%以下,会先于任何合同改变再融资的算术。
本文为作者于所示日期的一般性信息与个人观点,不构成投资建议,也未考虑您的个人情况。作者可能持有文中提及的证券。数据来自所列来源,可能存在误差;过往表现不代表未来结果。请自行研究判断。