Azure跑赢微软自己的指引,股价盘后创新高
by
观点。 这个季度微软给了市场想要的AI投入答卷:云增长快于承诺,开支增速慢于收入增速。股价从当天持平变成盘后创新高。
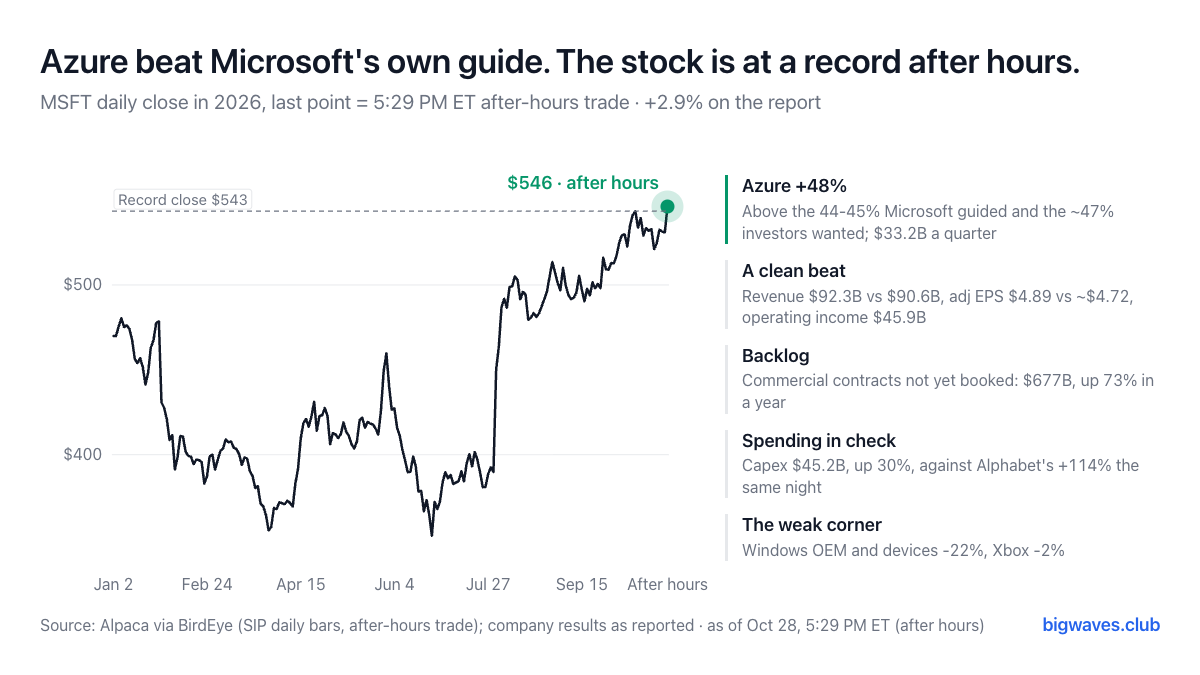 说明:最后一个点是美东时间下午5:29的盘后成交,早于5:30的电话会。它略高于10月13日的收盘纪录。
我们怎么算的
价格来自Alpaca SIP日收盘价,以及2026年10月28日美东下午5:29的盘后成交价。盘后成交清淡,所以“创新高”要等周四收盘才算确认。业绩为微软2027财年第一季度(7月至9月),数据来自Seeking Alpha、Invezz和道琼斯10月28日的报道。
原因
- Azure跑赢了公司自己的数字。 增长48%,高于微软给出的44-45%指引,也高于投资者期待的约47%。Azure单季收入332亿美元,这是微软首次披露其金额。
- 其余部分也全面超预期。 收入923亿美元,预期906亿;调整后每股收益4.89美元,预期约4.72;营业利润459亿美元,预期439亿。微软云收入639亿美元,同比增长30%。
- 未履约合同继续增长。 已签约但尚未确认为收入的商业合同达到6,770亿美元,一年增长73%。
- 开支增速慢于业务增速。 资本开支452亿美元,同比增长30%。同一晚Alphabet资本开支同比增长114%,自由现金流为-91亿美元,尽管云业务增长103%,股价盘后仍跌11%。市场愿意为当下就能体现在收入里的AI投入买单。
- 股价有上涨空间。 MSFT在6月25日跌到352.17美元,盘后价比这个低点高55%,比2025年底高13.7%。并非所有业务都在增长:Windows OEM和设备收入下降22%,Xbox下降2%。
我们的预期
- 基本情景(至11月25日,20个交易日): 突破站稳。如果周四交易确认盘后的涨幅,MSFT在11月25日收盘高于543.45美元的收盘纪录。信号:10月29日周四收盘高于543.45美元。
- 另一种情景: 市场不论业绩一律抛售AI股,由Alphabet的开支消息带动。MSFT在11月25日收盘低于周三的531.01美元,财报涨幅全部回吐。信号:周四收盘低于531.01美元,同时QQQ下跌。
历史对两边都没有明显倾向。以2016年以来微软每个财报窗口中成交量最大的一天作为反应日,涨幅超过2%的17次反应之后,20个交易日后股价更高的比例为65%(中位数+2.8%),与任意20天区间相同(65%,中位数+2.3%)。一份好财报定下价位,但预测不了接下来一个月。
什么会让我们改变看法
- 指引。 如果下午5:30的电话会给出的12月季度Azure增长指引低于9月季度的44-45%,这个季度的超预期就是峰值,而不是常态。
- 资本开支数字。 Invezz报道称,微软把数据中心使用年限延长到25年后,将2026年资本开支预期从约1,900亿美元下调到约1,750亿美元。如果这只是会计处理而不是开支减少,第4点就没有看上去那么有力。
本文为作者于所示日期的一般性信息与个人观点,不构成投资建议,也未考虑您的个人情况。作者可能持有文中提及的证券。数据来自所列来源,可能存在误差;过往表现不代表未来结果。请自行研究判断。