法国风险溢价升至2012年1月以来最高
by
核心判断。 法国相对德国的借贷溢价回到了欧债危机时期的水平,但这一次的性质是预算与评级问题,不是银行融资问题,而且催化剂都有明确日期。这让接下来四周的走势格外可以检验。
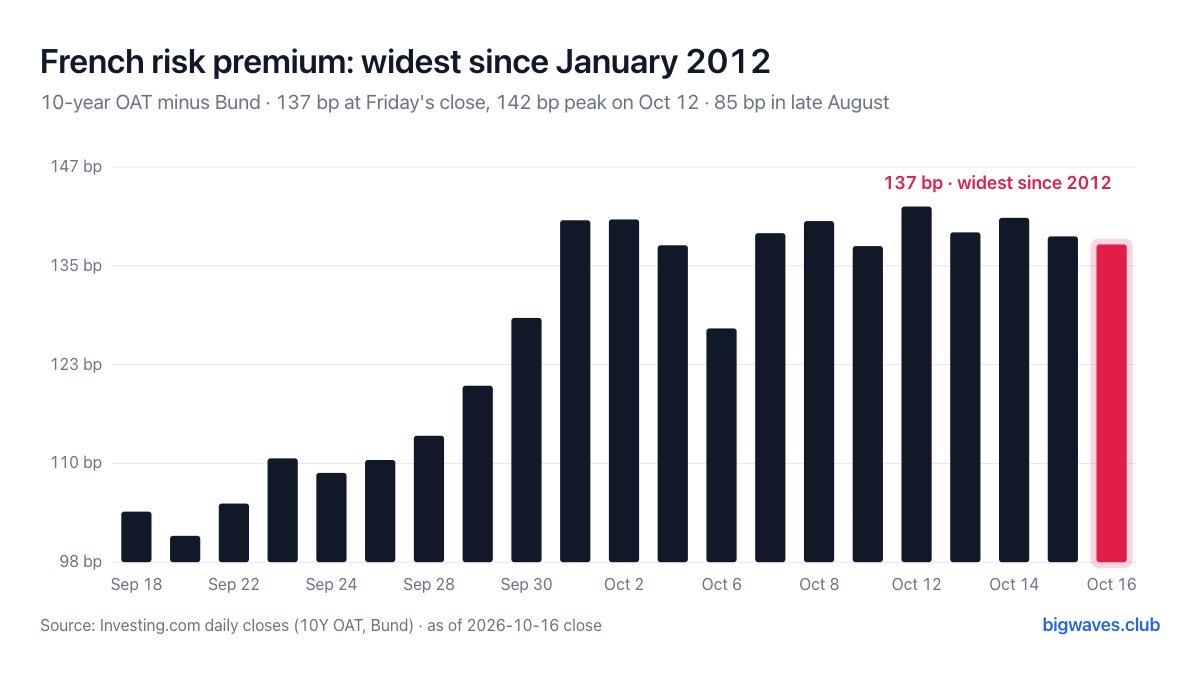 图注:法国与德国10年期国债收益率之差,每日收盘。红色柱是周五的137个基点;10月12日收盘的142个基点是本轮峰值。
为什么
- 利差七周内翻了三倍。 8月底85个基点,9月18日104个基点,10月1日140个基点,10月12日见顶142个基点,周五137个基点。上一次周收盘高于周五水平是2012年1月2日当周,154个基点。来源:Investing.com每日收盘,截至10月16日收盘;比较用的是1996年以来的周线历史。
- 这是法国自身的问题。 9月28日以来,德国10年期收益率从3.64%降到3.41%,法国则从4.78%到4.79%,几乎没动。过去三周利差的全部扩大,都是德债上涨而法债没有跟随。
- 收益率本身回到了2008年的水平。 法国10年期在10月1日收于4.85%以上,是2008年6月以来首次;10月2日盘中突破5%,为2002年以来最高。
- 账本是公开的,日期也是。 今年赤字占GDP的5.4%,债务从GDP的119.3%升向121.7%,约3.81万亿欧元。2027年预算需要540亿欧元的节支才能把赤字压到5.0%。10月13日财政委员会以31票对3票否决了收入条款,10月20日是全院首轮表决。利息支出每年增加约120亿欧元。
- 评级日程紧随其后。 惠誉维持A+、展望稳定,8月28日确认,10月9日再次警告。穆迪为Aa3、展望负面,10月23日复核。标普A+,11月27日跟进。
我们的预期
- 基准情形(4周): 如果10月20日收入条款以大体可辨认的形式通过,且穆迪10月23日维持Aa3,利差回落到115至130个基点。这是2011年11月至12月的模式:利差从156个基点见顶后,在基本面没有任何变化的情况下,一个月内回到105个基点左右。有效信号:10月23日之后一周内收盘低于130个基点。
- 替代情形: 如果条款被大幅削弱或否决,或穆迪下调至A1,利差重新测试150个基点以上,向2011年11月的156个基点峰值靠近,10年期收益率重回5%。信号:10月23日之前收盘突破10月12日的142个基点高点。
什么会改变我们的看法
- 政府倒台或解散议会。 那会把利差从预算交易变成政治事件交易。2024年提前大选时利差六个交易日就冲到86个基点,比任何表决日程都快。
- 欧央行兜底。 只要有任何迹象表明传导保护工具(TPI)将适用于法国,利差就会被封顶,与表决结果无关。目前没有这样的迹象,拉加德的说法是"首要的解决方案在法国国内"。
本文为作者于所示日期的一般性信息与个人观点,不构成投资建议,也未考虑您的个人情况。作者可能持有文中提及的证券。数据来自所列来源,可能存在误差;过往表现不代表未来结果。请自行研究判断。