SPY大额卖方收盘后,次日高开的概率是69%
by
核心判断。 在普通交易日,收盘集合竞价(MOC)对第二天几乎没有信息量。但在SPY规模最大的那些收盘竞价里,它透露了一件事:如果收盘被压低,隔夜往往会反弹。这是一种"压力与释放"的模式,不是方向预测,而且在QQQ上不成立。
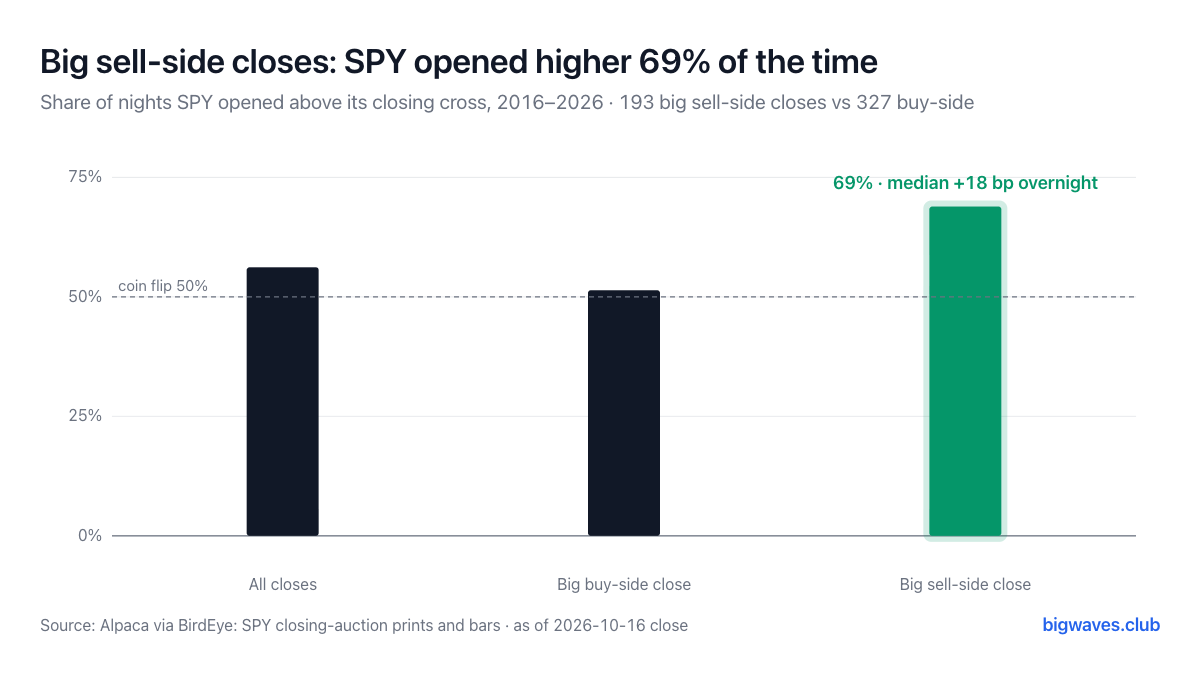 图注:每根柱是SPY次日开盘价高于收盘竞价价格的夜晚占比。绿色柱是193个大额收盘、且竞价成交价低于下午3:59价格的交易日。
我们怎么测量
没有券商提供历史的下午3:50收盘失衡数据,所以我们用竞价结果代替。Alpaca的收盘竞价成交记录提供了2016年以来每天的成交价和成交量。"大额"指竞价成交量占当日总成交量的比例位于当年前20%,2,702天中有545天。"卖方"指竞价成交价低于下午3:59的价格,其中有193天;"买方"指高于,有327天。目标变量是次日开盘价相对竞价价格的变化。来源:Alpaca SIP(经BirdEye),2016年1月4日至2026年10月16日。
为什么
- 普通交易日什么都没有。 在全部2,702天里,竞价变动与隔夜变动的秩相关系数是-0.03(p = 0.12)。按竞价变动分五档,平均隔夜变动分别是-0.4、+6.9、+2.7、+5.1、+1.9个基点,没有规律。
- 大额竞价日差别很大。 大额卖方收盘之后,SPY次日高开的比例是68.9%,中位数+17.6个基点;大额买方收盘之后是51.4%,中位数+1.3个基点;全部交易日是56.2%,中位数+6.2个基点。按秩检验差异显著(Mann-Whitney p = 0.0003;高开比例z = 3.9)。
- 控制了最明显的干扰之后依然存在。 卖方收盘常常出现在下跌日,而下跌日本来就容易反弹。控制当天自身涨跌之后,秩效应仍然存在(t = -2.1)。效应在上涨日和平盘日最强:上涨日遇到大额卖方收盘时,SPY次日高开的比例是83%(41例),而遇到买方收盘时是49%。
- 均值不是重点。 对大额日做线性回归得到t = -5.9,但去掉最极端的1%的夜晚后降到-1.3。像2020年3月31日、2022年11月9日和2025年4月9日这样的六个夜晚,每个都波动了2%到4%。应该看高开比例,不是平均值。
- QQQ完全没有这个现象。 大额卖方收盘后高开比例53.0%,买方收盘后56.8%,p = 0.74。QQQ收盘竞价的成交量中位数只占当日的0.95%,是SPY 1.84%的一半。
我们的预期
- 基准情形(到2027年年中,约12个新事件): 这个模式在样本外依然成立,新的大额卖方收盘之后,SPY高开的比例至少60%。大额卖方收盘每年大约出现18次。有效信号:接下来12次中有8次或以上高开。
- 替代情形: 这是样本偶然。新事件的高开比例回落到全部夜晚56%的基础水平附近。信号:接下来12次中有6次或更少高开。
什么会改变我们的看法
- 真正的失衡数据。 竞价价格只能显示哪一方赢了。被反向订单完全吸收的大额失衡,在我们的代理指标里不会留下痕迹。NYSE Arca的交易所失衡数据可以从数据供应商购买,能直接检验这个判断;如果失衡数量本身与次日开盘没有关系,那这个模式就只是价格压力的效应。
- 收盘成交量的结构变化。 收盘竞价占全天成交量的比例一直在上升。如果继续上升,更多流动性在收盘时汇合,这种压力与释放的效应可能会减弱。
本文为作者于所示日期的一般性信息与个人观点,不构成投资建议,也未考虑您的个人情况。作者可能持有文中提及的证券。数据来自所列来源,可能存在误差;过往表现不代表未来结果。请自行研究判断。