ServiceNow跑赢自己的指引,却迎来史上最差单日
by
观点。 市场给ServiceNow定价,看的不是刚公布的这个季度,而是AI会不会压缩企业在软件上的开支。一个偏软的前瞻数字,就足以让股价一天跌掉27%。
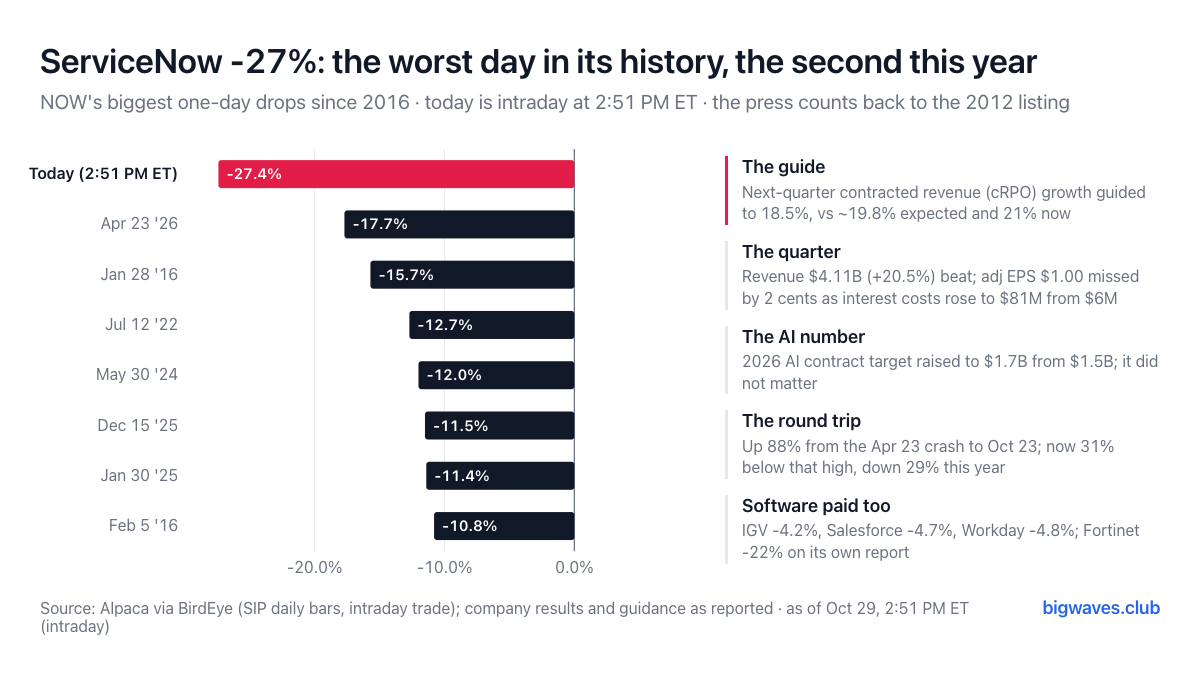 说明:今天的柱子为美东时间下午2:51的成交价相对周三收盘价的跌幅。第二差的一天(4月23日)同样是财报后的反应。
我们怎么算的
价格来自Alpaca SIP日收盘价(已按拆股调整),从2016年1月开始,加上2026年10月29日美东下午2:51的成交价。我们的数据追溯不到2012年上市;“上市以来最差”是Benzinga和MarketWatch的统计,从2016年起与我们的数据一致。业绩和指引数据来自Seeking Alpha、GuruFocus和Benzinga 10月28日至29日的报道。
原因
- 这是有记录以来最大的跌幅。 NOW较周三150.13美元的收盘价下跌27.4%。此前纪录是4月23日的-17.7%,发生在4月财报之后。成交量约为50日均量的四倍。
- 前瞻数字放缓。 未来12个月内到期的合同收入(cRPO)增长21%,达到136.5亿美元,高于预期。但公司对下季度的指引为18.5%,市场预期约19.8%。CFO表示,本季度超预期部分约有一半来自提前续约,相当于向下个季度借了数。
- 除了债务,这个季度本身没问题。 收入41.1亿美元,同比增长20.5%,预期40.9亿。调整后每股收益1.00美元,比预期少2美分,原因是今年约92亿美元的收购(包括Armis)让利息支出从600万美元升到8,100万美元。本季度没有回购。
- AI数字上调了,但没起作用。 2026年AI合同金额目标从15亿美元上调到17亿美元(年初为10亿),自由现金流利润率目标上调到36%。投资者把AI增长和合同放缓放在一起掂量,选择了相信放缓。
- 一天抹掉一轮反弹,并拖累整个板块。 NOW从4月23日收盘到10月23日158.96美元的高点上涨了88%,现在比高点低31%,今年以来下跌29%;同期软件ETF IGV上涨1.5%。今天IGV跌4.2%,Salesforce跌4.7%,Workday跌4.8%。
我们的预期
- 基本情景(至11月27日,20个交易日): 部分反弹,因为多数分析师维持买入评级,目标价150至201美元。NOW在11月27日收盘高于109.05美元(周四美东下午2:51的价格)。信号:11月5日前收盘不低于109.05美元,同时IGV守在107美元之上。
- 另一种情景: 市场继续把按席位收费的软件视为AI的受害者。NOW在11月27日收盘低于109.05美元。信号:下周IGV继续下跌,同时NOW创新低。
历史略微偏向反弹,但幅度不大。2016年以来NOW另外七次单日跌幅超过10%,其中五次在五个交易日后价格更高。二十个交易日后,七次中有四次更高(中位数+11%),但另外三次又跌了8%到13%。这和任意20天区间60%的上涨比例差不多。
什么会让我们改变看法
- 下一次cRPO数据。 如果1月财报显示cRPO增长达到或高于18.5%的指引,今天的下跌就是为一场没有到来的放缓定了价。如果低于18%,放缓就是真的。
- 同行的合同数据。 Workday在11月下旬、Salesforce在12月初公布财报。如果它们的前瞻订单保持稳定,这就是ServiceNow自己的问题,而不是整个软件业的问题。
本文为作者于所示日期的一般性信息与个人观点,不构成投资建议,也未考虑您的个人情况。作者可能持有文中提及的证券。数据来自所列来源,可能存在误差;过往表现不代表未来结果。请自行研究判断。